企業的 ESG 經費,真的改變使用方向了嗎?永續看似退燒,但數據顯示真的如此嗎?
上一篇寫〈永續退燒了?7,000 億正在告訴我們另一件事〉時,我提到一個觀點:企業對「說永續」的需求正在降低,但對「解決永續問題」的需求,反而開始增加。
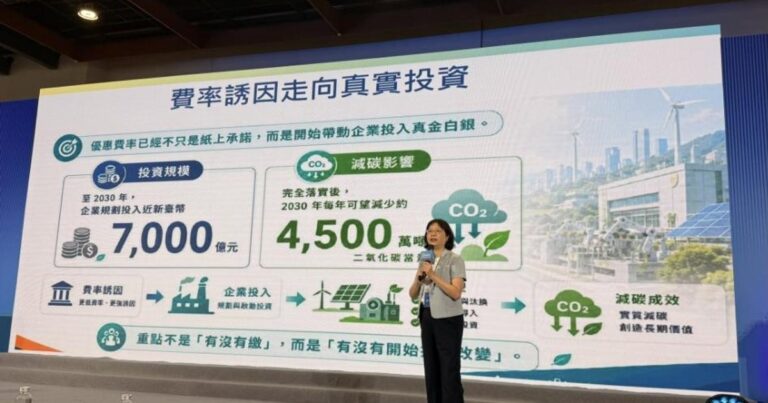
當時我從台灣永續能源基金會的展覽與論壇的觀察,所想到的是:企業開始把錢從宣傳、曝光,放進設備、技術、人才與真正的解決方案。所以我當時寫:可能不是錢不進來了,而是錢花的地方變了。
(想了解更多此議題,請點這篇文章:〈永續退燒了?7,000 億正在告訴我們另一件事〉)
帶著這個想法往國際資料看,我發現這件事情可能不只發生在台灣。而且不只是「錢花在哪裡」正在改變。企業拿永續的報告與數據做什麼,也正在改變。
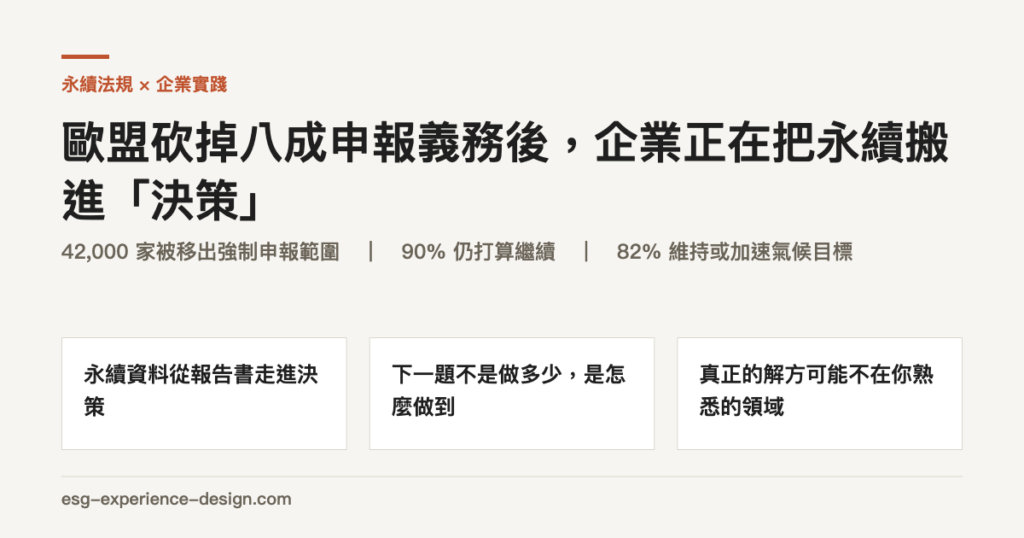
歐盟砍掉申報義務後,企業留下來的,反而是「真的會用到的東西」
今年歐盟為了降低企業行政負擔、提高競爭力,大幅調整永續法規。[1]
簡單來說,歐盟把「哪些企業一定要做永續申報」的條件拉高了。企業必須超過 1,000 名員工,而且年營收超過 4.5 億歐元,才會被納入新的 CSRD 強制申報範圍。[1]
資料來源:Council of the European Union, 2026 年 2 月 24 日新聞稿(門檻);Gibson, Dunn & Crutcher LLP 對 Omnibus 的分析(減少幅度)。圖為作者依上述來源數據重製,門檻部分 © European Union, 2026。原始新聞稿
這次調整估計會讓原本適用 CSRD 的企業減少約八成,大約 42,000 家企業,因此離開原本的強制申報範圍。[5]
簡單說:很多原本被要求一定要做永續申報的企業,現在不再被強制要求。
照理來說,如果企業做永續主要只是為了「交報告」,那法規一鬆,很多事情應該也可以跟著停。
但接下來看到的企業行為,沒有這麼簡單。
一份針對 403 位歐洲與英國大型企業決策者的調查發現:在預計被移出 CSRD 範圍的企業裡,90% 還是打算維持,甚至擴大永續報導。[2]
更值得看的,是這些企業收集永續資料之後,已經拿去做什麼。
資料來源:osapiens,《Beyond Compliance: Sustainability Reporting After the Omnibus》(2026),n=403。原始數值為 52.8%、47.7%、38.1%、38.1%,此處四捨五入。圖為作者依該報告數據重製。報告頁
也就是說,永續數據已經不只留在報告書裡。它開始進入企業本來就在做的事情:怎麼配置資源?流程要不要改?錢要投在哪裡?供應鏈哪裡有風險?
以前比較像:「我要交什麼資料?」現在慢慢變成:「有了這些資料,可以幫我做什麼?」
這個轉變,我覺得很重要。因為永續一旦開始進到營運、投資與風險管理,它就不再只是一本做完、交出去的報告。而開始變成企業平常做決定時,真的會用到的東西。
法規鬆了,但企業原本訂下來的目標沒有一起消失
再往下看,還有一件事很值得注意。如果企業真的準備把永續工作大幅收掉,那除了少做報告,原本訂下來的氣候目標,照理說也應該開始往後退。
但 PwC 2026 年《State of Decarbonization》看到的情況,並不是這樣。PwC 分析數千家企業的氣候、財務與永續相關資料後發現:[3]
所以當然不是每一家企業都繼續往前衝。確實有企業放慢、調整原本的目標。但整體也沒有出現:法規一鬆、外部風向一變,大家就把原本的氣候目標一起收掉。
另一組 SBTi 的資料,也看到類似的方向。截至 2025 年底,全球已有 9,764 家企業,擁有經 SBTi Services 驗證的科學基礎減碳目標,一年增加 40%。經驗證的淨零目標企業數,一年增加 61%。亞洲一年增加 53%。[4]
資料來源:Science Based Targets initiative,《SBTi Trend Tracker》2026 年 4 月新聞稿。圖為作者依該新聞稿數據重製。新聞稿/公開目標資料庫
當然,訂了目標,不代表最後一定做得到。但至少可以看到:外面的法規要求可以下降,企業原本承諾要做的事情,並沒有跟著等比例消失。甚至還有不少企業繼續提高目標。
所以把前面的資料串起來,會看到一條很有意思的變化。
→
→
而真正困難的事情,作為曾協助數十個大型企業推動跨域創新的顧問,我認為可能正是從這裡才開始。
目標知道了,但下一步到底怎麼做?
今年,曾有一個機會去拜訪一位紡織業的老闆。他的客戶都是歐美大廠,訂單很多。而他的客戶要求:要照顧員工的人權。
他不是不願意做。他知道這件事重要,也知道客戶有要求。但他的員工很多都是移工,他不理解他們。
因此,真正要開始做時,第一個問題卻是:「所以,我到底要做什麼?」
因為「照顧移工人權」是一個方向,卻不是一個可以直接執行的方案。到底是住宿環境?仲介費?工作條件?語言溝通?申訴制度?還是公司明明有制度,移工卻不知道怎麼使用,甚至不敢使用?
企業自己其實不知道。
最後,他們請客戶推薦熟悉這個領域的夥伴進來。
→
→
問題看清楚之後,才有辦法討論後面的改善方案。
這個案例讓我很有感。企業一開始以為自己需要的是:「一個人權解方」。真正開始往下做才發現,第一步可能不是找答案。
而是:先弄清楚,問題到底在哪裡。
而真正懂問題的人,可能根本不在原本熟悉的圈子裡
移工人權就是一個例子。企業平常熟悉的是原料商、設備商、加工廠。但要理解移工人權,真正需要找的可能是移工團體、NGO、法律工作者,甚至移工自己。
如果題目換成生物多樣性,可能更明顯。企業知道:「我要降低對生態的影響。」但下一個問題就是:我要找誰?生態專家?保育團體?土地管理者?農業工作者?這些人很多根本不在企業原本的供應商名單裡。
甚至一開始以為:「我要找一家比較永續的供應商。」真的把問題看清楚之後才發現,真正需要改的可能是原料、採購方式、產品設計,甚至商業模式。
所以永續越往實際執行走,企業越可能碰到一件事:真正的解方,可能存在於自己根本不熟悉的領域。
所以「找解方」之前,可能要先找到問題、找到對的人
在過去協助企業對接解方的過程,也讓我不斷反思「解方媒合」的真實意義與做法。我認為所謂的「媒合」不能單純解釋為:企業有一個需求,找到一家有產品的供應商。這很像過去的「供應鏈」模式。
然而,很多永續問題,企業一開始甚至還不知道真正的需求是什麼。而且同一個問題,不同的人看到的東西可能完全不同。
所以真正有價值的媒合,第一步也許不是:「哪一家廠商可以幫我?」
- 1我們真正要解決的是什麼?而是先問
- 2誰真正理解這個問題?接著
- 3我們可以怎麼一起解?最後才是
永續推動的層次,已經不只是展示、解讀,而是要邁向跨域共創
所以現在我會把這個發展理解成三步。
→
→
以前重要的是,讓別人知道企業做了什麼。接下來,企業需要的是找到可以真正解決問題的方法。
但再往下一步,很多永續問題可能根本沒有一個現成的標準答案。它需要讓不同專業、不同部門,甚至真正受到影響的人,一起把問題看清楚,再一起找方法。
有些答案市場上已經存在,那就找到它。有些答案可能藏在另一個產業,那就把它接進來。有些問題還沒有現成答案,那可能就需要大家一起做出來。
所以當永續真的從「說」走向「做」,真正重要的能力,可能也開始改變了:
- ✓把問題看清楚
- ✓讓不同的人形成共識
- ✓找到原本不會坐在同一張桌上的人,一起找解方
參考文獻
[1] Council of the European Union(2026)Council signs off simplification of sustainability reporting and due diligence requirements to boost EU competitiveness. 歐盟理事會,2026 年 2 月 24 日。本文引用:CSRD 新適用門檻,以及歐盟簡化法規、降低行政負擔與提升競爭力的政策目的。連結
[2] osapiens(2026)Beyond Compliance: Sustainability Reporting After the Omnibus. osapiens,並邀請 Copenhagen Business School 教授 Andreas Rasche 對部分研究結果提供分析。本文引用:403 位大型企業高階決策者調查、被移出 CSRD 範圍企業中 90% 預計維持或擴大報導,以及永續資料用於營運與資源規劃(約 53%)、創新與流程設計(約 48%)、財務與投資決策(約 38%)、供應鏈風險評估(約 38%)等結果。連結
[3] PwC(2026)State of Decarbonization 2026. PwC US。本文引用:82% 企業維持或加速氣候目標時程,以及提高(23%)/降低(18%)氣候目標的企業比例。連結
[4] Science Based Targets initiative(SBTi)(2026)Corporate climate target-setting up 40% in 2025, with Asia emerging as a centre of gravity. Science Based Targets initiative。本文引用:截至 2025 年底 9,764 家企業持有經驗證的科學基礎目標、年增 40%;經驗證淨零目標企業數年增 61%;亞洲企業年增 53%。連結
[5] Gibson, Dunn & Crutcher LLP(2026)Omnibus Simplification of EU Sustainability Rules: CSRD and CSDDD Enacted. 本文引用:Omnibus I 通過後 CSRD 適用範圍大幅縮減,以及約 42,000 家企業被移出強制申報範圍的相關法律分析。連結